

当行情再度下行时,从业者是否真正读懂了数据背后的逻辑?
我在此记录一组观测:2026年9月至10月,生猪出栏价自14.2元/kg滑落至11.8元/kg,禽蛋批发行情同步承压。这一轮波动并非孤立事件。
为何行情如此剧烈? 回答在于三重叠加——产能去化滞后、饲料成本刚性上移、消费端结构性收缩。三者共振之下,价格弹性被压缩至极窄区间。
按空间维度划分,当前行情呈现显著区域梯度:
主产区(东北、华北):出栏集中,行情供给端压力最大
消费端(华南、华东):终端需求疲软,库存周转天数延长至17天
虚拟空间(线上竞价平台):期现基差收窄至200元/吨以内
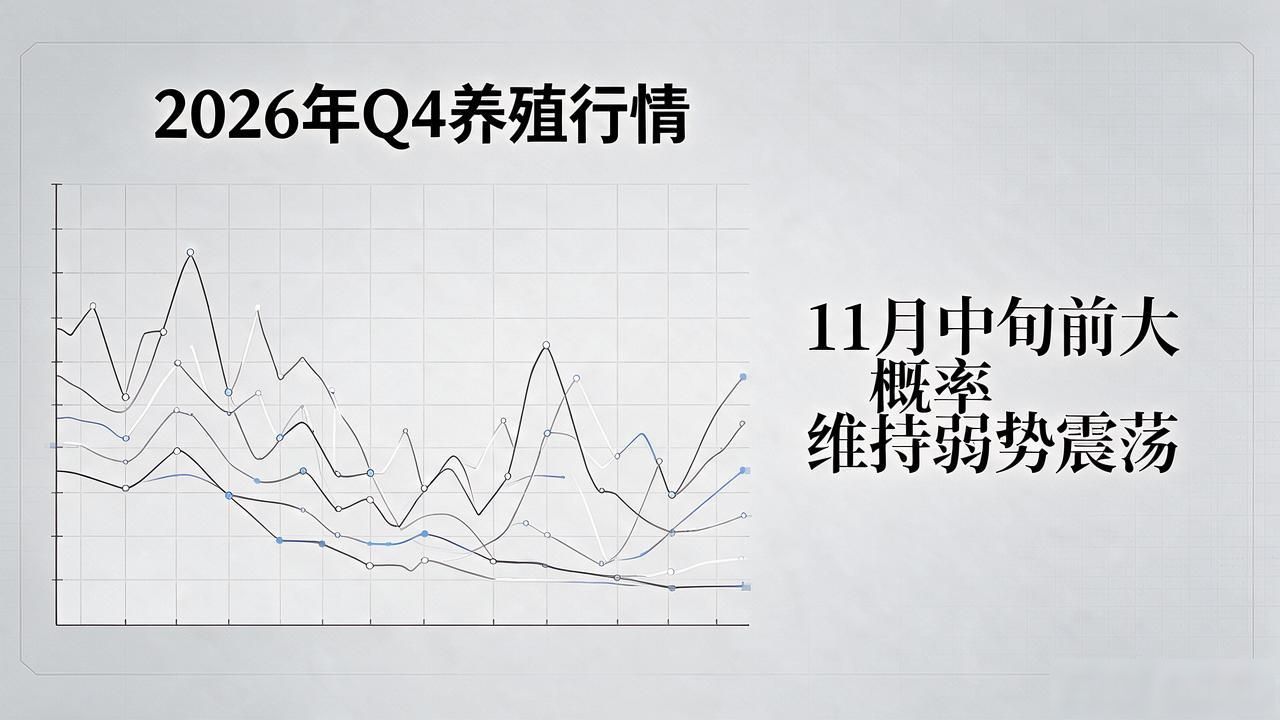
以上观察,与2024年Q3的实验性数据形成类比——彼时基差收窄后两周内,现货价格出现二次探底。类比推理的结论指向同一方向:行情在11月中旬前大概率维持弱势震荡。
我须指出,对管理层而言,此处存在认知偏差:将"价格低点"等同于"布局窗口",是典型的锚定效应。真正需关注的是行情曲线的斜率而非绝对值。
那么,下一步行动清单如何拟定?
1. 短期(2周内):锁定饲料采购合同,对冲成本端
2. 中期(6周):评估产能利用率红线,低于70%则启动行情止损预案
3. 长期(季度):重建价格预警模型,引入Economic(经济学)周期变量
当行情的K线图画至此处,问题仍悬而未决——下一次周期拐点,究竟由供给驱动,还是由需求重启?
免责声明:部分图文转载自网络,版权归原作者所有,如有侵权请联系我们删除。如内容中如涉及投资请注意风险,并谨慎决策。


